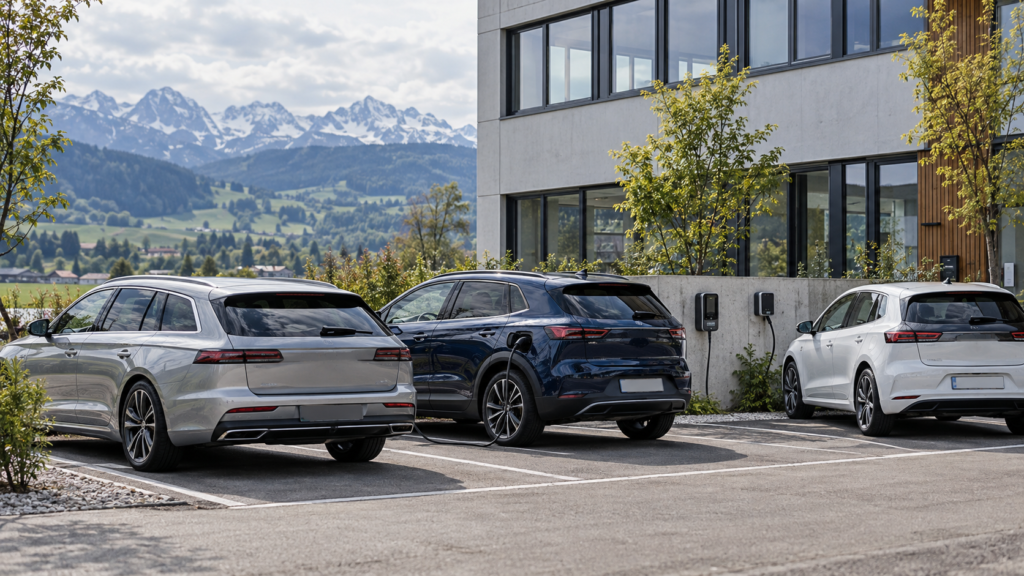
Ein elektrischer Firmenwagen steht auf dem Parkplatz, das Ladekabel hängt an der Wallbox und der nächste Kundentermin wartet. Im Alltag gehört das alles zusammen. Beim Versicherungsschutz müssen Fahrzeug, Ladezubehör und Ladestation jedoch genauer betrachtet werden.
Als Arbeitgeber möchtest du wissen: Was passiert bei einem Akkuschaden? Ist ein gestohlenes Ladekabel versichert? Und welcher Vertrag schützt die Ladeeinrichtungen auf eurem Firmengelände?
Cherry Pick unterstützt Unternehmen dabei, ihre E-Firmenwagen und die dazugehörigen Ladelösungen passend zur tatsächlichen Nutzung abzusichern.
Welche Versicherung braucht ein elektrischer Firmenwagen?
Auch bei Elektroautos bildet die Kfz-Haftpflichtversicherung die Grundlage. Sie deckt berechtigte Schadenersatzansprüche Dritter ab.
Die Teilkasko versichert bestimmte Schäden am eigenen Fahrzeug, beispielsweise durch Diebstahl, Brand oder Hagel. Die Vollkasko ergänzt unter anderem selbst verursachte Unfallschäden und Vandalismus. Welche Leistungen und Einschränkungen gelten, ergibt sich aus dem jeweiligen Vertrag.
Für deinen elektrischen Firmenfuhrpark kommt es zusätzlich darauf an, wie der Tarif den Akku und das Ladezubehör berücksichtigt. Die Bezeichnung „Vollkasko“ beantwortet diese Fragen noch nicht vollständig.
Wir prüfen deshalb die konkreten Leistungen und stimmen sie mit euren Fahrzeugen und deren Nutzung ab.
Akkuschäden: Was sollten Arbeitgeber prüfen?
Der Antriebsakku gehört zum Fahrzeug. Für seine Absicherung ist entscheidend, wodurch ein Schaden entstanden ist und welche Ereignisse der Vertrag umfasst.
Beim Vergleich empfehlen wir, diese Fragen zu klären:
- Sind Schäden durch Tierbiss und daraus entstehende Folgeschäden am Akku berücksichtigt?
- Welche Regelungen gelten für Kurzschluss und Überspannung?
- Besteht zusätzlicher Schutz bei Bedienungsfehlern?
- Gibt es Entschädigungsgrenzen oder besondere Selbstbeteiligungen?
- Wird bei einem Austausch der neue Akku vollständig berücksichtigt oder ein altersabhängiger Abzug vorgenommen?
Je nach Tarif können außerdem Kosten für Zustandsdiagnostik, Ausbau, Transport, besondere Lagerung oder Entsorgung eines beschädigten Akkus eingeschlossen sein. Diese Leistungen sollten ausdrücklich geprüft werden.
Ein Beispiel: Ein Tier beschädigt eine Leitung. Daraus entsteht ein weiterer Schaden am Akku. Für die Versicherungsprüfung sind der unmittelbare Schaden und der Folgeschaden getrennt zu betrachten. Eine Leistung für Tierbiss allein sagt noch nicht, in welchem Umfang der Akkuschaden berücksichtigt wird.
Ist eine nachlassende Akkuleistung versichert?
Ein Schaden durch ein versichertes Ereignis und eine altersbedingt sinkende Akkukapazität sind unterschiedliche Dinge.
Auch ein erweiterter Akkuschutz kann Verschleiß, Alterung oder Konstruktionsfehler ausschließen. Herstellergarantie, Gewährleistung und Versicherungsschutz sollten deshalb getrennt betrachtet werden.
Ladekabel und mobile Ladegeräte richtig berücksichtigen
Zum E-Firmenwagen gehören möglicherweise ein Ladekabel, Adapter und ein mobiles Ladegerät. Ob dieses Zubehör versichert ist, hängt von den Bedingungen ab.
Relevant ist beispielsweise, ob ein Ladekabel während des Ladevorgangs gestohlen wird oder außerhalb des Fahrzeugs beschädigt wird. Prüfen solltest du auch, welche Aufbewahrung verlangt wird und ob eine Entschädigungsgrenze gilt.
Für den Versicherungsvergleich benötigen wir daher Angaben dazu, welches Zubehör ihr verwendet und wo es aufbewahrt wird.
Wallboxen und Ladesäulen auf dem Firmengelände
Eine fest installierte Ladestation ist nicht automatisch über die Fahrzeugversicherung gegen sämtliche Schäden abgesichert.
Je nach Konzept können bestimmte Leistungen in der Kfz-Versicherung enthalten sein. Für betriebliche Ladestationen kommen außerdem gewerbliche Sach- oder technische Versicherungen infrage. Welche Lösung passt, hängt unter anderem vom Standort, vom Eigentümer und von der Nutzung ab.
Wir betrachten deshalb eure Ladeeinrichtungen gesondert:
- Wie viele Wallboxen oder Ladesäulen gibt es?
- Welchen Gesamtwert haben sie?
- Gehören sie eurem Unternehmen oder einem anderen Eigentümer?
- Stehen sie auf dem versicherten Betriebsgrundstück?
- Nutzen ausschließlich Firmenfahrzeuge die Ladepunkte oder auch Mitarbeiter, Kunden und andere Personen?
Schäden an der Ladeeinrichtung selbst und mögliche Schadenersatzansprüche aus ihrem Betrieb sind unterschiedliche Risiken. Deshalb gehört auch die Betriebshaftpflichtversicherung in die Prüfung. Eine öffentlich oder gewerblich angebotene Lademöglichkeit kann anders einzuordnen sein als das Laden eigener Firmenfahrzeuge.
Wenn eure Ladeeinrichtungen mit einer Photovoltaikanlage verbunden sind, beziehen wir vorhandene Verträge ebenfalls ein. Es gibt Photovoltaikversicherungskonzepte, die Ladestationen mitversichern. Ob das bei euch zutrifft und welcher Umfang gilt, muss anhand des Vertrags geprüft werden.
Firmenwagen zu Hause laden: Wer versichert die Wallbox?
Lädt ein Mitarbeiter seinen Firmenwagen zu Hause, sollte geklärt sein, wem die Wallbox gehört und wer für ihre Absicherung verantwortlich ist.
Eine vom Unternehmen bereitgestellte Wallbox kann eine andere Prüfung erfordern als eine private Ladeeinrichtung des Mitarbeiters. Auch der Standort außerhalb des Betriebsgrundstücks muss berücksichtigt werden.
Wir empfehlen, Eigentum, Installation, Wartung und Schadenmeldung vorab eindeutig zu regeln. Für die Versicherungsprüfung betrachten wir die betreffende Ladeeinrichtung und die dafür vorhandenen Verträge.
Pannenhilfe: Was passiert bei leerem Akku oder Fahrzeugausfall?
Für den Betrieb zählt, wie ein Mitarbeiter nach einer Panne weiterkommt und wann das Fahrzeug wieder eingesetzt werden kann.
Bei einem Schutzbrief oder einer Mobilitätsleistung solltest du prüfen:
- Ist Hilfe bei einem entladenen Antriebsakku vorgesehen?
- Welche Hilfe wird vor Ort organisiert?
- Ist ein geeigneter Fahrzeugtransport eingeschlossen?
- Welche Leistungen gelten für Ersatzwagen oder Weiterreise?
- Gibt es Entfernungsgrenzen, Höchstbeträge oder zeitliche Begrenzungen?
Solche Leistungen werden in Firmenwagenkonzepten angeboten. Sie sollten aber anhand des tatsächlich vereinbarten Schutzbriefs geprüft werden.
Leasing und Finanzierung: Die mögliche Restforderung beachten
Bei einem geleasten oder finanzierten E-Firmenwagen sollte neben der Vollkasko auch eine mögliche GAP-Deckung geprüft werden.
Nach einem Totalschaden oder Diebstahl kann eine Differenz zwischen der Kaskoentschädigung und der vertraglichen Leasing- oder Finanzierungsforderung bestehen. Eine GAP-Deckung kann diese Differenz im vereinbarten Umfang absichern.
Für die Prüfung benötigen wir den Leasing- oder Finanzierungsvertrag und die vorhandenen Versicherungsunterlagen. Dabei klären wir auch, ob ein entsprechender Schutz bereits Bestandteil des Fahrzeugpakets ist.
Können E-Autos und Verbrenner gemeinsam versichert werden?
Für einen Fuhrpark mit Elektroautos, Hybridfahrzeugen und Verbrennern gibt es gemeinsame Flottenkonzepte. Du musst deshalb nicht allein wegen unterschiedlicher Antriebsarten getrennte Versicherungen abschließen.
Beim Vergleich betrachten wir den gesamten Fuhrpark. Zusatzleistungen für Elektrofahrzeuge müssen darin passend berücksichtigt sein.
Wenn weitere E-Autos hinzukommen oder neue Ladeeinrichtungen installiert werden, solltest du uns frühzeitig informieren. So können wir prüfen, welche Anpassungen notwendig sind.
Weitere Informationen: Flottenversicherung.
Was kostet die Versicherung eines elektrischen Fuhrparks?
Ein belastbares Angebot benötigt Angaben zu euren Fahrzeugen, zur Nutzung, zum bisherigen Schadenverlauf und zum gewünschten Versicherungsschutz.
Auch die Selbstbeteiligungen und Zusatzleistungen gehören in den Vergleich. Deshalb nennen wir keinen pauschalen Preis pro Elektroauto.
Für ein Angebot stellen wir die benötigten Informationen zusammen und vergleichen geeignete Konzepte. Dabei betrachten wir sowohl den Beitrag als auch die Leistungen, die für euren Betrieb relevant sind.
Weitere Informationen: Flottenversicherung wechseln.
So unterstützt Cherry Pick deinen Betrieb
Du möchtest einzelne E-Firmenwagen aufnehmen oder euren Fuhrpark schrittweise umstellen? Wir prüfen mit dir, wie Fahrzeugversicherung und die Absicherung der Ladeeinrichtungen zusammenpassen.
Dabei beziehen wir vorhandene Verträge ein und klären, welche Ergänzungen benötigt werden. Auch private Firmenwagennutzung, Leasing und die gewünschte Pannenhilfe berücksichtigen wir.
Weitere Informationen: Firmenwagen privat nutzen.
Für eine erste Einschätzung helfen uns:
- Eine Fahrzeugliste mit den vorhandenen und geplanten E-Autos
- Die aktuellen Kfz- und Flottenversicherungsunterlagen
- Angaben zur dienstlichen und privaten Nutzung
- Informationen zu Anzahl, Standort, Eigentum und Wert der Ladeeinrichtungen
- Vorhandene Leasing- oder Finanzierungsvereinbarungen
Cherry Pick berät Unternehmen aus Wildpoldsried im Allgäu, darunter IT-Unternehmen sowie Ingenieur- und Planungsbüros.
Weitere Informationen: Flottenversicherung für IT-Unternehmen und Ingenieurbüros.
Eine ausschließliche Betreuung eurer gewerblichen Kfz-Versicherungen bieten wir ab einem Jahresnettobeitrag von 15.000 Euro für den gesamten Fuhrpark an. Gemeint ist der Beitrag ohne Versicherungssteuer. Darunter setzen wir ein Vollmandat für eure betrieblichen Versicherungen voraus.
Häufige Fragen zur Versicherung von E-Firmenwagen
Brauchen wir für jedes Elektroauto eine separate Spezialversicherung?
Nicht zwingend. Elektrofahrzeuge können innerhalb eines geeigneten Kfz- oder Flottenkonzepts versichert werden. Entscheidend sind die enthaltenen Leistungen für das Fahrzeug, den Akku und das Zubehör.
Bedeutet Vollkasko, dass jeder Akkuschaden versichert ist?
Nein. Maßgeblich sind Schadenursache und Vertragsbedingungen. Auch ein erweiterter Akkuschutz kann Ausschlüsse und Entschädigungsgrenzen enthalten.
Ist unsere betriebliche Wallbox über den Firmenwagen mitversichert?
Das lässt sich nicht pauschal beantworten. Manche Kfz-Konzepte enthalten bestimmte Leistungen für Ladeeinrichtungen. Für eine betriebliche Wallbox müssen Standort, Eigentum, Nutzung und der gewünschte Schutz geprüft werden.
Brauchen wir eigene Regelungen für das Laden zu Hause?
Wir empfehlen, festzulegen, wem die Ladeeinrichtung gehört, wer ihre Absicherung organisiert und wie Schäden gemeldet werden. Die private oder dienstliche Nutzung des Fahrzeugs beantwortet diese Fragen nicht automatisch.
Passt der Versicherungsschutz zu eurem elektrischen Fuhrpark?
Du möchtest eure E-Firmenwagen, Ladeeinrichtungen und vorhandenen Versicherungen prüfen lassen?
Nenne uns die Anzahl eurer Fahrzeuge und beschreibe kurz, wo sie geladen werden. Wir besprechen mit dir die nächsten Schritte.
